|
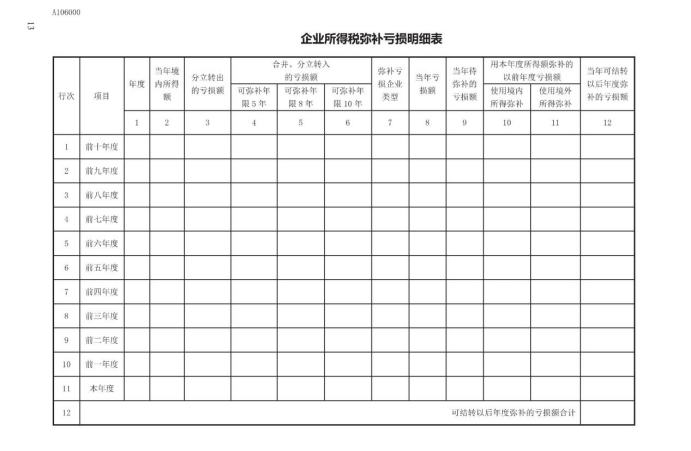
【政策解读】最长结转10年!高新技术企业和科技型中小企业的亏损弥补政策要点看这里时间:2026-08-10  高新技术企业和科技型中小企业当年盈利后,怎么弥补之前的亏损呢?让我们一起来看看吧! 一、亏损结转年限规定 财税〔2018〕76号规定,自2018年1月1日起,当年具备高新技术企业或科技型中小企业资格(以下统称资格)的企业,其具备资格年度之前5个年度发生的尚未弥补完的亏损,准予结转以后年度弥补,最长结转年限由5年延长至10年。 国家税务总局公告2018年第45号规定,财税〔2018〕76号第一条所称当年具备高新技术企业或科技型中小企业资格的企业,其具备资格年度之前5个年度发生的尚未弥补完的亏损,是指当年具备资格的企业,其前5个年度无论是否具备资格,所发生的尚未弥补完的亏损。 2018年具备资格的企业,无论2013年至2017年是否具备资格,其2013年至2017年发生的尚未弥补完的亏损,均准予结转以后年度弥补,最长结转年限为10年。2018年以后年度具备资格的企业,依此类推,进行亏损结转弥补税务处理。 二、资格确定与计算规则 1.资格确定 高新技术企业:按照《科技部 财政部 国家税务总局关于修订印发〈高新技术企业认定管理办法〉的通知》(国科发火〔2016〕32号)规定认定的高新技术企业。高新技术企业经过认定后,取得的高新技术企业证书有效期3年,高新技术企业按照其取得的高新技术企业证书注明的有效期所属年度,确定其具备资格年度。 科技型中小企业:按照《科技部 财政部 国家税务总局关于印发〈科技型中小企业评价办法〉的通知》(国科发政〔2017〕115号)规定取得科技型中小企业登记编号的企业。科技型中小企业每年评价后,赋予其科技型中小企业入库登记编号,科技型中小企业按照其取得的科技型中小企业入库登记编号注明的年度,确定其具备资格年度。 2.计算规则:前5年怎么算? 具备资格年度之前5个年度,无论这5年是否具备资格,发生的尚未弥补完的亏损,都可以延长弥补。 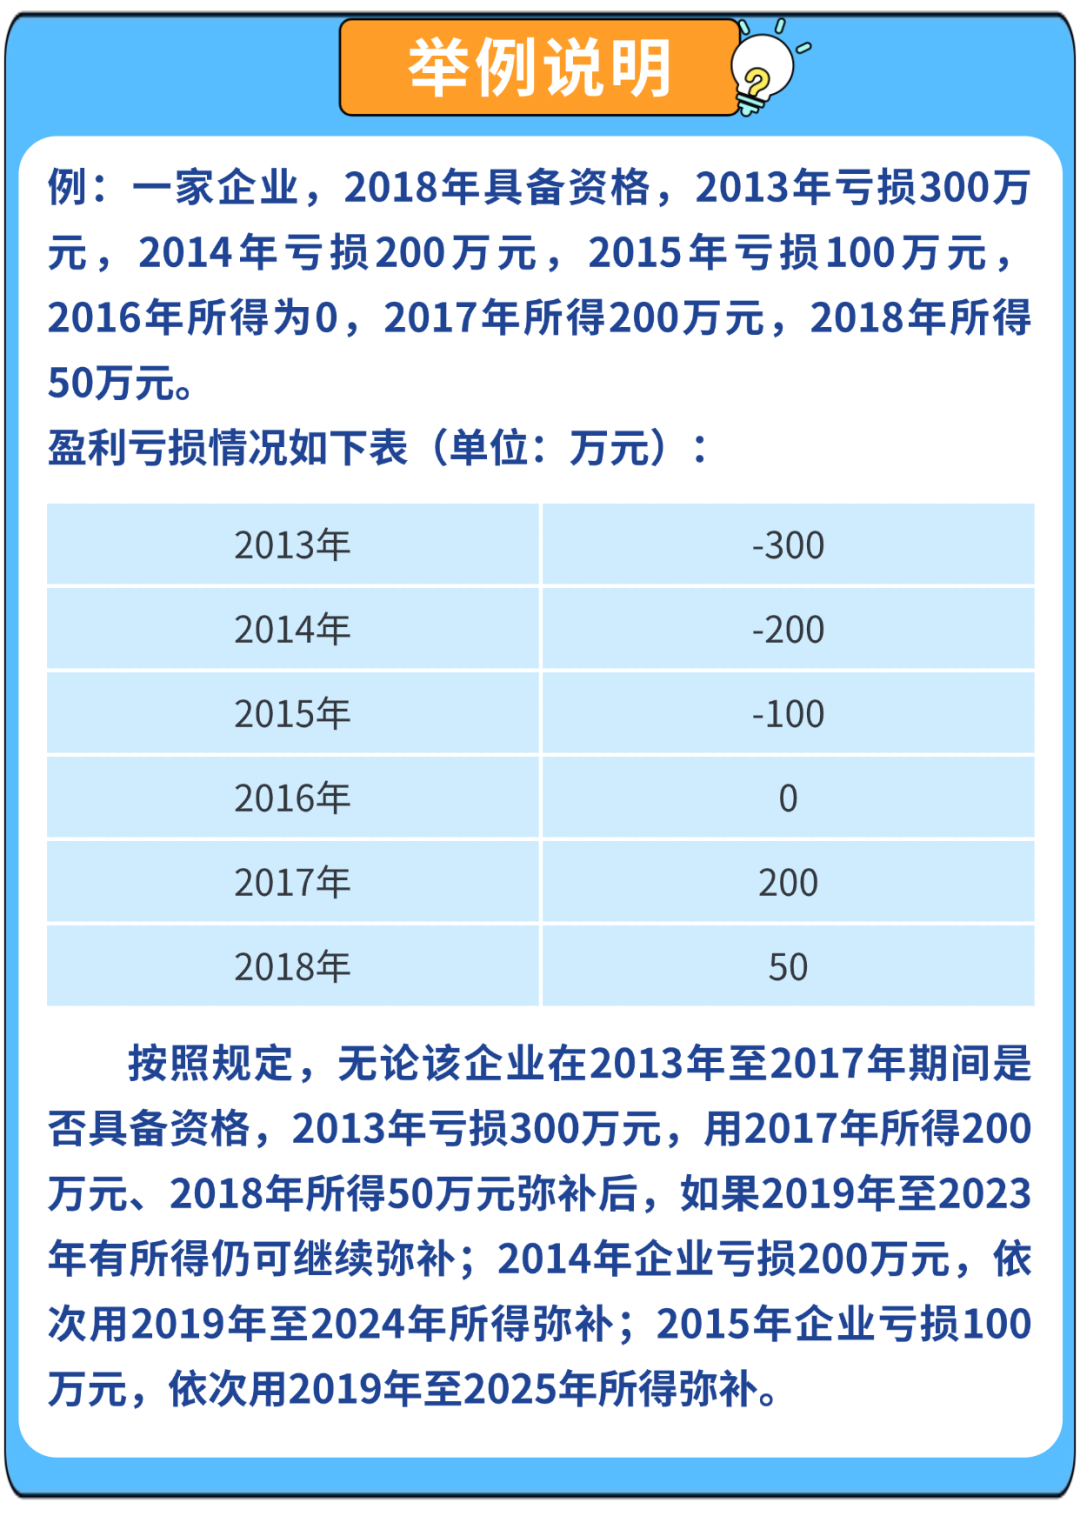 三、实务操作与特殊情形 1.享受方式 符合条件的企业,在企业所得税预缴和汇算清缴时,自行计算亏损结转弥补年限,并填写相关纳税申报表即可享受,无需办理审批手续。 2.重组情形如何处理? 如果企业发生合并或分立,并且符合特殊性税务处理规定的,合并或分立企业承继的尚未弥补完的亏损的结转年限按照被合并或被分立企业的原亏损结转年限确定。 特别注意:如果合并企业或分立企业本身具备高企或科小资格,其承继的亏损可以享受最长10年的结转年限。 3.申报表填写 纳税人弥补以前年度亏损时,应按照“先到期亏损先弥补、同时到期亏损先发生的先弥补”的原则处理。纳税人在企业所得税汇算清缴时,弥补以前年度亏损需要填写《企业所得税弥补亏损明细表》(A106000),表内、表间关系如下。
(一)表内关系 1.当第2列<0且第3列>0时,第3列<第2列的绝对值;当第2列≥0时,则第3列=0。 2.第10列第11行=第10列第1+2+3+4+5+6+7+8+9+10行;当第2列第11行≤0时,第10列第1行至第11行=0;当第2列第11行>0时,第10列第11行≤第2列第11行。 3.第11列第11行=第11列第1+2+3+4+5+6+7+8+9+10行。 4.第12列第12行=第12列第1+2+3+4+5+6+7+8+9+10+11行。 5.第1行第12列=0;第2至10行第12列=第9列的绝对值-第10列-第11列;第11行第12列=第9列的绝对值。 (二)表间关系 1.第11行第2列=表A100000第24-25行。 2.第11行第10列=表A100000第26行。 3.第11行第11列=表A108000第10行第6列-表A100000第23行。 四、相关问答 问 某企业2018年有高新技术企业资格,则该企业2013年的亏损最迟可以至哪年弥补? 该企业2018年有高新技术企业资格,2013年的亏损属于“其具备资格年度之前5个年度发生的尚未弥补完的亏损”,因此,根据文件规定,2013年的亏损最迟可以结转至2023年弥补。 问 某企业2018年没有高新技术企业资格,2017年有高新技术企业资格,则该企业2013年的亏损最迟可以至哪年弥补? 根据国家税务总局公告2018年第45号文件规定,亏损弥补结转年限可以由5年延长到10年,从2018年1月1日起实施,与其2017年是否具备高新技术企业资格没有关系。该企业2018年没有高新技术企业资格,其2013年的亏损允许结转年限仍为5年,因此,2013年的亏损最迟可以结转至2018年弥补。 问 某企业2019年没有高新技术企业资格,则该企业2014年的亏损最迟可以至哪年弥补? 根据国家税务总局公告2018年第45号文件规定,该企业2014年的亏损最迟可以结转到哪一年弥补,还要根据其2018年是否具备高新技术企业资格来判断,假如该企业2019年无高新技术企业资格,2018年有高新技术企业资格,则2014年的亏损属于“其具备资格年度之前5个年度发生的尚未弥补完的亏损”,该企业2014年的亏损最迟可以结转至2024年弥补。假如该企业2019年无高新技术企业资格,2018年也无高新技术企业资格,则该企业2014年的亏损最迟可以结转至2019年弥补。 政策依据 《财政部 国家税务总局关于延长高新技术企业和科技型中小企业亏损结转年限的通知》(财税〔2018〕76号) 《科技部 财政部 税务总局关于修订印发〈高新技术企业认定管理办法〉的通知》(国科发火〔2016〕32号) 《科技部 财政部 国家税务总局关于印发〈科技型中小企业评价办法〉的通知》(国科发政〔2017〕115号) 《国家税务总局关于延长高新技术企业和科技型中小企业亏损结转弥补年限有关企业所得税处理问题的公告》(国家税务总局公告2018年第45号) 《国家税务总局关于优化企业所得税年度纳税申报表的公告》(国家税务总局公告2025年第1号) 《财政部 国家税务总局关于企业重组业务企业所得税处理若干问题的通知》(财税〔2009〕59号) 来源:南京税务 来源:栖霞区科技局如有侵权,请联系删除。  |